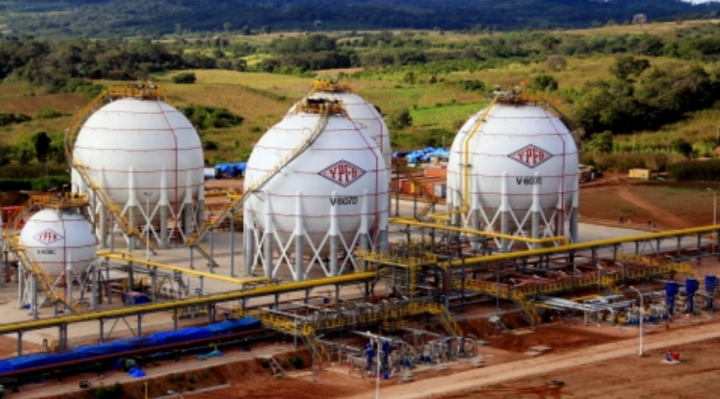
La discusión económica boliviana necesita ir más allá de la reducción del déficit fiscal. La pregunta es cómo estabilizar la economía y reconstruir su capacidad de crear riqueza. El agotamiento de la renta gasífera, el endeudamiento, la pérdida de reservas y la contracción de la inversión pública forman parte de un mismo proceso. Entenderlo permite evaluar las medidas actuales y los tiempos de la recuperación.
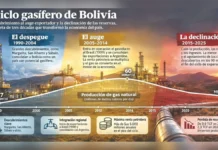
La caída de los ingresos por hidrocarburos no provocó un ajuste inmediato del gasto. Entre 2014 y 2016, la recaudación del Impuesto Directo a los Hidrocarburos cayó aproximadamente un 60 %, mientras la inversión pública ejecutada aumentó un 12 %. Esta divergencia muestra que el gasto pudo sostenerse durante un tiempo pese al deterioro de una de sus principales fuentes de financiamiento.
La deuda y los ahorros públicos ayudan a explicar ese desfase. En esos dos años, el crédito bruto del Banco Central al sector público pasó de Bs 26.354 millones a Bs3 8.696 millones, mientras los depósitos públicos en esa entidad disminuyeron de Bs 55.683 millones a Bs 44.017 millones. A ello se sumó el financiamiento externo. El Estado combinó endeudamiento y uso de recursos acumulados para sostener su capacidad de gasto.
Sin embargo, financiar el déficit no reconstruye por sí mismo las fuentes de ingresos fiscales y divisas. El crédito del Banco Central aporta bolivianos, mientras las importaciones y las obligaciones externas requieren dólares. Bajo un tipo de cambio fijo, sostener el gasto sin una generación suficiente de divisas puede aumentar la presión sobre las reservas. No existe una equivalencia automática entre cada boliviano prestado y cada dólar perdido, pero sí una restricción que no podía postergarse indefinidamente.
La deuda externa también cambió de función. Su saldo pasó de aproximadamente $us 7.002 millones en 2016 a $us 14.131 millones en 2025. Pero el saldo acumulado no revela cuánto financiamiento nuevo queda disponible. Entre 2023 y 2025, los pagos de capital, intereses y comisiones superaron los nuevos desembolsos. Después del servicio de deuda, el flujo externo fue negativo: $us 365,7 millones en 2023, $us 852,2 millones en 2024 y $us 101,4 millones en 2025.
En ese contexto, la inversión pública soportó una parte importante del ajuste. En 2024 fue aproximadamente un 46 %, inferior a la de 2014 en valores nominales en dólares publicados. No podemos atribuir toda la contracción al IDH ni suponer que toda deuda financió inversión. Pero el deterioro de los ingresos y el estrechamiento del financiamiento coexistieron con una reducción considerable de la formación de capacidades públicas.
Por eso, reducir el déficit no basta para evaluar la calidad de una estabilización. Es necesario distinguir cuánto proviene de ingresos sostenibles, cuánto de una mayor eficiencia y cuánto del recorte de inversiones necesarias. Postergar mantenimiento, infraestructura o servicios puede mejorar las cuentas inmediatas y trasladar costos al futuro. Tampoco corresponde defender cualquier proyecto: la inversión debe justificarse por su utilidad, ejecución y resultados.
La política actual apuesta por una presencia creciente de la inversión privada, especialmente extranjera. Pero sus tiempos dependen también del ritmo legislativo: la nueva ley de inversiones y las leyes sectoriales necesitan aprobación, coherencia y reglamentación.
Las empresas deben conocer las condiciones jurídicas, tributarias y operativas antes de comprometer capital. Luego vienen los permisos, el financiamiento y la construcción. ¿Podrá ese proceso acompañar la velocidad del ajuste público? Un anuncio de inversión todavía no es producción, empleo ni generación de divisas.
Si la inversión pública se contrae antes de que la privada alcance una escala suficiente, puede abrirse un período de menor actividad e ingresos. Esa debilidad de la demanda también puede desalentar decisiones empresariales. Además, ambas inversiones se complementan: carreteras, energía, formación y servicios contribuyen a la viabilidad de los proyectos privados. La transición requiere preservar inversión pública útil y facilitar la expansión de empresas que ya producen.
La coyuntura favorable de los minerales ofrece una oportunidad, pero también exige distinguir valor exportado, volumen producido, divisas disponibles e ingresos fiscales. Un aumento de precios puede aliviar la restricción externa sin modificar la estructura productiva. Aprovecharlo supone convertir ese ingreso extraordinario en inversión, diversificación y productividad. De otro modo, corremos el riesgo de sustituir la dependencia de una renta por otra.
El desafío del programa económico y del acuerdo con el FMI es coordinar la estabilización con la creación de riqueza. Hace falta financiamiento para la transición, una secuencia legislativa clara y proyectos viables que conviertan compromisos privados en capacidad productiva. El éxito debe medirse también en empleo, productividad y divisas. Mejorar las cuentas del presente debe ampliar las posibilidades del futuro.