Bolivia podría comenzar a importar gas natural de Vaca Muerta, Argentina, a partir de 2031, ante el sostenido declive de sus campos gasíferos maduros y el crecimiento de la producción no convencional argentina, según un escenario de sensibilidad elaborado por la consultora Alpes Energy.
La proyección plantea un posible cambio en la relación energética entre ambos países, luego de casi dos décadas durante las cuales Bolivia abasteció de gas natural al mercado argentino mediante contratos de suministro firme.
Este esquema bilateral concluyó en septiembre de 2024, cuando finalizó el acuerdo de largo plazo. Desde entonces, las operaciones de transporte y comercialización de gas entre ambos países se han desarrollado de manera puntual o bajo condiciones interrumpibles.
El estudio de Alpes Energy identifica un posible punto de inflexión hacia 2031, cuando la producción boliviana podría acercarse a los niveles de su demanda interna, reduciendo significativamente la disponibilidad de gas para atender incrementos de consumo o contingencias operativas.
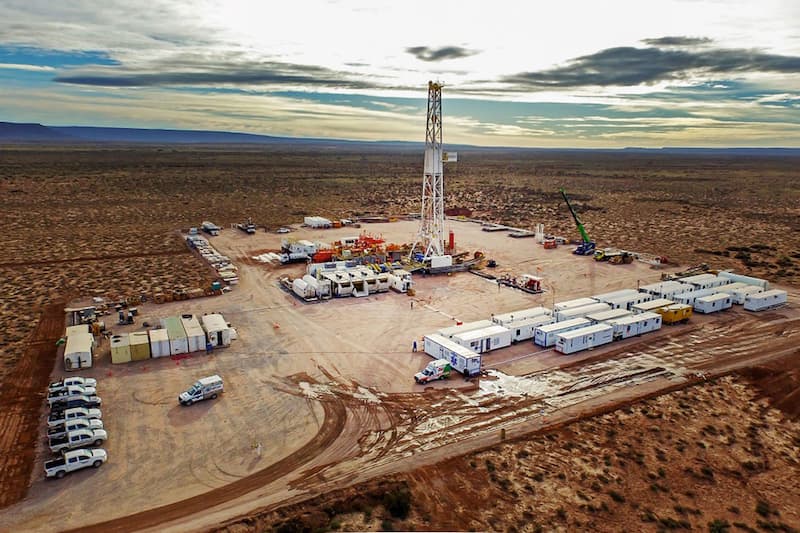
En paralelo, la expansión de Vaca Muerta y de la producción no convencional en la Cuenca Neuquina está modificando la estructura del abastecimiento regional, con Argentina como potencial proveedor de mercados que anteriormente dependían de las exportaciones bolivianas.
Sin embargo, la consultora aclaró que 2031 no constituye un pronóstico oficial ni una fecha confirmada para el inicio de importaciones, sino un escenario condicionado por la evolución de la producción, la demanda y la infraestructura de transporte.
Producción de gas de Bolivia cayó 53% en diez años
Uno de los principales factores que sustentan el análisis es la disminución sostenida de la producción de gas natural en Bolivia.
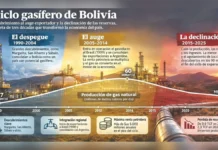
De acuerdo con las series oficiales de Yacimientos Petrolíferos Fiscales Bolivianos (YPFB) y del Instituto Nacional de Estadística de Bolivia, utilizadas por Alpes Energy, el país alcanzó su máximo productivo en 2014, cuando registró 59,6 millones de metros cúbicos diarios (MMm³/d).
Posteriormente, la producción comenzó a mostrar una trayectoria descendente asociada con el comportamiento de sus campos maduros.
En 2016, Bolivia producía aproximadamente 56,6 MMm³/d, mientras que para 2026 el promedio considerado en el informe se situó en 26,6 MMm³/d.
Esta evolución representa una reducción acumulada cercana al 53% en diez años, equivalente a una tasa media de declino de 7,3% anual.
En términos de volumen, Bolivia perdió alrededor de 30 millones de metros cúbicos diarios de producción durante el período analizado.
La disminución de la oferta representa uno de los principales desafíos para el abastecimiento energético del país, especialmente ante la necesidad de atender su consumo interno.
El informe advierte que, de mantenerse una trayectoria descendente sin la incorporación de descubrimientos relevantes, la disponibilidad de gas podría continuar reduciéndose durante los próximos años.
Vaca Muerta impulsa crecimiento de 56% en la Cuenca Neuquina
Mientras Bolivia registró una contracción de su producción gasífera, Argentina experimentó una expansión significativa de la oferta procedente de la Cuenca Neuquina.
Según el análisis de Alpes Energy, la producción total de esta cuenca pasó de 70,7 MMm³/d en 2016 a un promedio de 110 MMm³/d entre enero y julio de 2026.
Este crecimiento equivale aproximadamente al 56%, impulsado principalmente por el desarrollo de recursos no convencionales.
El cambio más relevante se produjo en la composición de la producción.
En 2016, el gas no convencional aportaba 26,4 MMm³/d, mientras que durante los primeros siete meses de 2026 alcanzó 97,7 MMm³/d.
De esta manera, su participación dentro de la producción total de la Cuenca Neuquina aumentó del 37% al 89%.
En términos absolutos, la cuenca incorporó cerca de 39 millones de metros cúbicos diarios de producción total durante el período analizado.
Sin embargo, el incremento del gas no convencional fue todavía mayor, con más de 71 MMm³/d adicionales respecto de 2016.
La consultora explicó que esta evolución evidencia una transformación profunda en la estructura de la oferta regional de gas natural.
No obstante, precisó que la reducción de la producción boliviana y el crecimiento de la Cuenca Neuquina no implican un reemplazo automático entre ambos mercados, debido a las condiciones comerciales, logísticas y de infraestructura que requiere el intercambio energético.